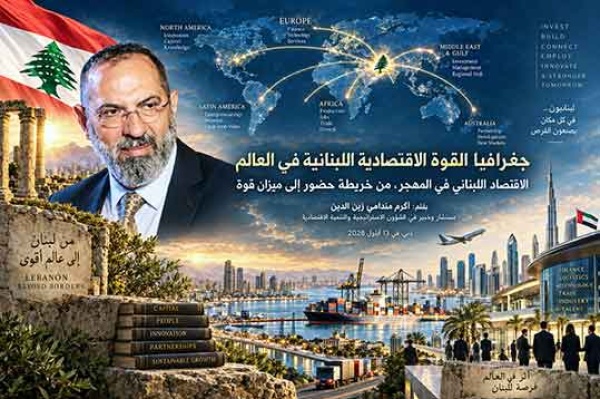
اليكم الان جغرافيا القوة الاقتصادية اللبنانية في العالم والان إلى التفاصيل من المصدر بيروت تايمز
بقلم: أكرم مندامي زين الدين *
دبي – في آذار 2026، أتمّت مجموعة هندسية انطلقت من بيروت عام 1956 الاستحواذ على مجموعة بريطانية مدرجة في بورصة لندن، وشطبتها من التداول.
لم يُقرأ الخبر عندنا كخبر اقتصادي لبناني. قُرئ، إن قُرئ، كخبر شركة.
وهذا في ذاته يلخص المشكلة التي أكتب عنها. فنحن نعرف الأسماء، ولا نملك الميزان الذي يقول لنا ماذا تعني. وخلف كل اسم منها آلاف لم يُذكروا، وأرقام لم تُجمع، واقتصاد كامل يعمل منذ قرن خارج أي حساب.
هناك اقتصاد لبناني واسع يعمل خارج حدود لبنان، لكننا لم نتعامل معه حتى اليوم كاقتصاد قائم بذاته. نعرف أسماءً كبيرة، وشركات ناجحة، وثروات تراكمت عبر أجيال، ونعرف أن للبنانيين حضورًا اقتصاديًا مؤثرًا من أفريقيا إلى الخليج، ومن أوروبا إلى الأميركيتين وصولًا إلى أستراليا. لكن معرفة الأسماء شيء، ومعرفة وزن القوة التي تقف خلفها شيء آخر تمامًا.
ما أراه أمامي ليس مجموعة نجاحات اغترابية متفرقة، بل جغرافيا اقتصادية لبنانية موزعة في العالم، تختلف وظيفتها من قارة إلى أخرى، وتتصل أجزاؤها عبر رأس المال والمؤسسات والأسواق والتمويل والمعرفة وسلاسل التوريد ومراكز القرار.
من هنا أنطلق إلى مفهوم «جغرافيا الاقتصاد اللبناني في المهجر».
لسنا أمام اقتصاد لبناني غادر لبنان، بل أمام اقتصاد لبناني تكوّن في العالم؛ أنتج وشغّل ووزّع في أفريقيا، وراكم رأس المال في الأميركيتين، وتمركز جزء من إدارته واستثماره وقراره في الخليج، واتصل بالمال واللوجستيات والتكنولوجيا والخدمات المتقدمة في أوروبا وأميركا الشمالية.
والفرق بين الصورتين جوهري.
فالاقتصاد لا يُقاس بجنسية صاحبه ولا بمكان إقامته، بل بحجم رأس المال الذي يديره، والمؤسسات التي يبنيها، والوظائف التي يخلقها، والأسواق التي يصل إليها، والمعرفة التي يراكمها، والشبكات التي يستطيع تحريكها، والمكان الذي يتخذ منه قراره الاستثماري.
لذلك أبني هذه القراءة على ثمانية مقاييس: رأس المال والأصول، المؤسسات، حجم الأعمال، الوظائف، القطاعات، الأسواق، الشبكات، ومركز الإدارة والقرار.
هذه المقاييس، عندما توضع فوق خريطة العالم، تكشف أن لكل جغرافيا لبنانية وظيفة اقتصادية مختلفة. ولسنا وحدنا في هذا المسار. فالشبكات الاقتصادية الهندية والصينية والأرمنية بُنيت على المنطق نفسه: هجرة، ثم تراكم، ثم مؤسسات، ثم شبكة عابرة للحدود. الفارق أن تلك الشبكات قِيست ووُثّقت ودخلت في حسابات دولها، بينما بقيت شبكتنا تُروى ولا تُقاس. المسألة إذًا ليست في فرادة التجربة اللبنانية، بل في تأخر أدواتنا عن قياسها.
في استعمال الأسماء
قبل الدخول إلى الخريطة، توضيح منهجي لا بد منه.
سأذكر في هذا النص مؤسسات بعينها. لا أذكرها احتفاءً بأصحابها، ولا لأن حجمها يصلح عنوانًا. أذكرها لأنها الحالات التي تتوافر لها بيانات معلنة وقابلة للمراجعة، أي العقد التي نستطيع أن نقيس عليها، لا الوجوه التي نستطيع أن نفاخر بها.
وكل مؤسسة أضعها في واحدة من ثلاث دوائر: اقتصاد لبناني مباشر في المهجر؛ اقتصاد لبناني المنشأ أصبح إقليميًا أو عالميًا؛ ورأس مال ذي أصل لبناني اندمج عبر الأجيال في الاقتصاد الوطني للدولة المضيفة.
هذا التصنيف هو الفارق بين خريطة اقتصادية وسجل أثرياء. من دونه، يتحول أي كلام عن الاغتراب إلى مديح. ومعه، يصبح قابلًا للحساب.
أفريقيا، حيث يتحول رأس المال إلى اقتصاد حقيقي
في أفريقيا، وخصوصًا غربها ووسطها، تشكلت إحدى أقدم الطبقات الإنتاجية للاقتصاد اللبناني في المهجر. لم يبقَ رأس المال هناك مجرد تجارة فردية؛ انتقل تدريجيًا إلى الصناعة والاستيراد والتوزيع والبناء والعقار والنقل واللوجستيات والزراعة والضيافة والخدمات.
وهذه نقطة اقتصادية مهمة. فالقوة هنا لا تقاس فقط بما يملكه المستثمر، بل بما يدور حول المؤسسة من أجور ومشتريات وموردين ونقل وتمويل ومخزون وتوزيع وأسواق. أي أن دولار رأس المال المستثمر لا يبقى دولارًا ساكنًا، بل يدخل في دورة اقتصادية أوسع. وساحل العاج يقدم نموذجًا واضحًا، وإن كان نموذجًا يحتاج إلى قراءة منضبطة.
فوفق أرقام غرفة التجارة والصناعة اللبنانية في كوت ديفوار، كما نُشرت في 2017، كانت الغرفة تضم 273 شركة بحجم أعمال يبلغ نحو 1,600 مليار فرنك CFA، وتساهم هذه الكتلة بنحو 8% من الناتج المحلي الإيفواري وبنحو 15% من الإيرادات الضريبية للدولة.
هاتان النسبتان، في تقديري، أهم من أي رقم آخر في هذا الملف. فهما تقيسان الوزن داخل الاقتصاد المضيف لا الحجم المطلق.
أما رقم الوظائف فأتعامل معه بحذر. فالغرفة نفسها قدّمت في مناسبات مختلفة رقمين متباعدين: أكثر من 150 ألف وظيفة بكتلة أجور تتجاوز 180 مليار فرنك CFA في تصريحات منتصف العقد الماضي، ونحو 300 ألف أجير في الأرقام المنشورة عام 2017. الفارق بين الرقمين يقارب الضعف، وهو في ذاته دليل على غياب المسح الموحد الذي أدعو إليه في آخر هذا النص. لذلك أقول: بين 150 و300 ألف وظيفة وفق تقديرات الغرفة نفسها في سنوات مختلفة، ولا أحسم.
ولا أقدم أيًا من هذه الأرقام باعتبارها أرقام 2026؛ فهي خط أساس تاريخي يعود إلى 2017. لكن أهميتها أنها تثبت أن الوجود الاقتصادي اللبناني هناك كان قد تجاوز منذ سنوات مفهوم الجالية التجارية إلى كتلة تشغيلية ومؤسساتية داخل الاقتصاد الإيفواري.
وفي تشرين الثاني 2025، ومع مرور خمسة عشر عامًا على تأسيسها، أعلنت الغرفة أنها فدرلت أكثر من 200 شركة من قطاعات متعددة، وبنت شراكات مع الوزارات الإيفوارية ومع اتحاد أرباب العمل. وهذا رقم عضوية لا رقم حضور: فالشركات المرتبطة باللبنانيين في البلاد أكثر من أعضاء الغرفة بالتأكيد، لكنني لا أملك مسحًا يسمح لي بتحديد كم. وتمتد الصورة، بدرجات مختلفة، إلى غانا ونيجيريا والسنغال والغابون ودول أخرى.
لذلك أضع أفريقيا في الخريطة باعتبارها جغرافيا إنتاج وتشغيل وتجارة وتوزيع. إنها المكان الذي يظهر فيه رأس المال اللبناني بصورة ملموسة داخل الاقتصاد الحقيقي.
الخليج، حين يصبح مركز الإدارة جزءًا من قيمة رأس المال
في الخليج ننتقل من كثافة التشغيل إلى مستوى آخر من القوة.
في المملكة العربية السعودية بلغ رصيد الاستثمار الأجنبي المباشر القادم من لبنان نحو 16.0 مليار ريال سعودي بنهاية 2024، مقابل 15.4 مليار بنهاية 2023. وخلال 2024 بلغت التدفقات الداخلة نحو 762 مليون ريال والخارجة نحو 155 مليونًا، أي بصافٍ داخل يقارب 607 ملايين ريال. الرقم هنا يقيس رأس مال مستثمرًا ومتراكمًا داخل الاقتصاد السعودي، وهو مختلف تمامًا عن قياس عدد الشركات أو الوظائف.
أما دولة الإمارات العربية المتحدة، فأقرأها من زاوية أوسع.
الإمارات تحولت إلى إحدى أهم منصات إدارة رأس المال والأعمال في المنطقة. ولذلك فإن وزن المؤسسة اللبنانية فيها لا ينبغي أن يقاس فقط بما تبيعه داخل السوق الإماراتية، بل بما تستطيع إدارته من الإمارات خارج الإمارات.
وفي آب 2026، ومن بيروت، أعلن وزير التجارة الخارجية الإماراتي أن التجارة غير النفطية بين البلدين بلغت 4.2 مليارات دولار في 2025 بزيادة 35.6% عن 2024. وفي المنتدى نفسه وُقّع الاتفاق التأسيسي لمجلس الأعمال الإماراتي اللبناني المشترك، وهو أحد مخرجات زيارة رئيس الجمهورية إلى الإمارات في 2025، فأعيدت بذلك قناة مؤسسية مباشرة بين القطاعين الخاصين. الرقم التجاري ليس حجم الاقتصاد اللبناني في الإمارات، لكنه يعطينا مؤشرًا إلى كثافة الممر الذي تتحرك داخله التجارة والاستثمار والشركات.
وتقدم مجموعة أزاديا (AZADEA Group) مثالًا على هذه الجغرافيا الجديدة، وهي حالة تقع في الدائرة الثانية: مؤسسة لبنانية المنشأ أصبحت إقليمية. بدأت من بيروت عام 1978، وأصبحت وفق تعريفها المعلن اليوم شبكة تعمل في أربع عشرة دولة في الشرق الأوسط وأفريقيا، تشغّل أكثر من 700 متجر وتضم أكثر من 13,500 موظف، وتدير أكثر من أربعين علامة دولية، ومقرها اليوم في دبي.
لكن الرقم الأهم ليس عدد المتاجر.
الأهم أن مؤسسة لبنانية المنشأ أصبحت تدير العلامات والأسواق والموارد البشرية ورأس المال عبر أربع عشرة دولة، من مقر خارج لبنان. وهذا يضعنا أمام مقياس اقتصادي لا يحظى بما يكفي من الاهتمام: قيمة مركز الإدارة والقرار.
ففي الاقتصاد الحديث، المكان الذي يقرر تخصيص رأس المال قد يكون أكثر أهمية من المكان الذي يوجد فيه الأصل نفسه. ومن هنا أرى الخليج، والإمارات خصوصًا، ليس فقط جغرافيا استثمار، بل جغرافيا متصاعدة للإدارة والقرار والربط بين الأسواق.
أوروبا، حين تنتقل القوة من امتلاك الأصل إلى التحكم بالشبكة
في أوروبا نصل إلى طبقة أكثر تعقيدًا: المال، التكنولوجيا، الخدمات المهنية، التجارة الدولية واللوجستيات. وتكشف مجموعة سي إم إيه سي جي إم (CMA CGM Group) مستوى هذه القوة. المجموعة الفرنسية العالمية التي تقودها عائلة سعادة ذات الجذور اللبنانية حققت في 2025 إيرادات بلغت 54.4 مليار دولار، وأرباحًا قبل الفوائد والضرائب والإهلاك والاستهلاك بلغت 10.6 مليارات دولار، ونقلت 24.2 مليون حاوية نمطية، وتدير محفظة من 66 محطة مرفئية في أربعين دولة.
وهي عندي حالة من الدائرة الثالثة: مجموعة فرنسية بالكامل، لا أضيف إيراداتها إلى «اقتصاد لبناني»، لأن ذلك غير صحيح اقتصاديًا. لكنني أضعها في الخريطة لسبب آخر: إنها تكشف انتقال رأس مال ذي جذور لبنانية إلى مستوى التحكم في شبكة لوجستية عالمية.
وهنا يتغير معنى القوة.
فمن يمتلك متجرًا يشارك في السوق، ومن يمتلك مصنعًا ينتج داخلها، أما من يدير شبكة لوجستية عالمية فإنه يصبح جزءًا من البنية التي تتحرك عبرها التجارة نفسها.
وتكشف ميوركس (Murex) بعدًا آخر. الشركة التي تأسست في باريس عام 1986 على يد اللبناني سليم إده وشريكه الفرنسي لوران نيل، ثم التحق به إخوته، تضم اليوم نحو 3,400 شخص في عشرين موقعًا، ويستخدم منصتها أكثر من 60 ألف مستخدم في أكثر من 65 دولة.
في هذه الحالة، لا توجد حاويات ولا مصانع ولا متاجر. رأس المال الحقيقي هو المعرفة والتكنولوجيا، والسوق هو البنية المالية العالمية نفسها.
وفي الهندسة نجد الامتداد ذاته.
خطيب وعلمي (Khatib & Alami)، التي انطلقت من بيروت منذ أكثر من ستة عقود، تضم اليوم أكثر من 6,500 متخصص في أكثر من ثلاثين مكتبًا.
ودار الهندسة للتصميم والاستشارات، شاعر وشركاه (Dar Al-Handasah Consultants, Shair and Partners)، التي انطلقت من بيروت عام 1956، تضم أكثر من 10,700 متخصص في ستين مكتبًا، ونفذت أكثر من 4,500 مشروع لأكثر من 950 عميلًا، تجاوزت قيمتها الإجمالية 540 مليار دولار. وهذه، للتوضيح الاقتصادي، قيمة المشاريع وليست إيرادات الشركة.
وتقف دار في قلب مجموعة سيدارا (Sidara)، التي تجاوزت إيراداتها ثلاثة مليارات دولار في آخر تقرير سنوي قبل التوسع الأخير، ثم أصبحت بعد استحواذ آذار 2026 الذي بدأت به هذا النص تضم أكثر من 55 ألف موظف بإيرادات تتجاوز 8.5 مليارات دولار.
وهنا تكتمل الصورة التي أردت قولها منذ السطر الأول: المعرفة الهندسية لم تعد خدمة مهنية تُصدَّر من بيروت، بل رأس مال يشتري ويقرر ويعيد هيكلة مؤسسات داخل الاقتصادات المتقدمة نفسها.
أميركا الشمالية، الطبقة الأصعب على القياس
في أميركا الشمالية نجد طبقة أخرى: التكنولوجيا، الاستثمار، التمويل، العقار، الطب، الهندسة، ريادة الأعمال والخدمات عالية القيمة. وتتركز العقد المرئية في نيويورك ومونتريال وتورونتو وديترويت ومنطقة الخليج في كاليفورنيا.
لكنني أتوقف هنا عند حد لا أتجاوزه.
فالحضور اللبناني في هذه الجغرافيا هو في معظمه حضور أفراد داخل مؤسسات أميركية وكندية كبرى، لا مؤسسات لبنانية المنشأ قابلة للعزل والقياس كما في أفريقيا أو الخليج. والقيمة التي ينتجها طبيب أو مصرفي أو مهندس أو مؤسس شركة تقنية لا تظهر في أي سجل قابل للنسب إلى اقتصاد لبناني.
لذلك أقول بوضوح: أملك هنا دلائل على الكثافة، ولا أملك بعد قاعدة بيانات تسمح برقم إجمالي يمكن الدفاع عنه. وهذه ثغرة معرفية لا أسدّها بتقدير إنشائي. هي أول ما ينبغي أن يعالجه المسح المقترح في نهاية هذا النص.
أستراليا، الجغرافيا المنسية في كل قراءة
ولا تكتمل أي خريطة عالمية من دون أستراليا.
فالجالية اللبنانية هناك من أقدم الجاليات وأكثرها اندماجًا، وحضورها الاقتصادي متركز في سيدني وملبورن، في البناء والتطوير العقاري والتجزئة والأغذية والنقل والخدمات المهنية، مع انتقال واضح عبر الأجيال من العمل التجاري إلى المهن والإدارة والسياسة المحلية.
وهي، من حيث النمط الاقتصادي، أقرب إلى النموذج اللاتيني منها إلى النموذج الأفريقي: رأس مال اندمج في الاقتصاد الوطني للدولة المضيفة، لا شبكة لبنانية موازية داخلها. ومع ذلك فإن غيابها عن كل ما كُتب عن الاقتصاد اللبناني في العالم ليس نتيجة ضعف الحضور، بل نتيجة غياب من ذهب ليقيسه. وأنا هنا أسجل الغياب ولا أدّعي سدّه.
الأميركيتان، من رأس المال المهاجر إلى رأس المال الوطني
أما أميركا اللاتينية، وخصوصًا المكسيك والبرازيل، فتقدم تجربة مختلفة اقتصاديًا. رأس المال الذي بدأ مع مهاجرين لبنانيين لم يبقَ «رأس مال مهاجرًا». عبر الأجيال، انتقل من التجارة إلى الصناعة والمصارف والاتصالات والعقار والاستثمار، واندمج في البنية الاقتصادية للدول المضيفة.
وهذا يفرض علينا حدًا منهجيًا.
لا أستطيع أن أنسب شركة مكسيكية أو برازيلية إلى الاقتصاد اللبناني لمجرد الأصل اللبناني لمؤسسها. لكنني لا أستطيع أيضًا أن أتجاهلها عند دراسة المسار التاريخي لتكوين رأس المال اللبناني في العالم.
الدوائر الثلاث هي التي تحل هذا الإشكال. فهي تمنع تضخيم الرقم، وتجعل الخريطة قابلة للقياس، وتحفظ في الوقت نفسه الأثر التاريخي من دون أن تحوله إلى رصيد راهن.
الجغرافيا وحدها لا تكفي، الشبكة هي القوة
إذا توقفنا هنا، نكون قد قسمنا العالم إلى مناطق نفوذ اقتصادي لبناني. لكن ذلك لا يكفي.
القيمة الحقيقية تظهر عندما نصل العقد ببعضها.
أفريقيا تحمل وزنًا كبيرًا في الإنتاج والتشغيل والتجارة والتوزيع. الخليج يضيف رأس المال والاستثمار والإدارة والقرار. أوروبا تربط الشبكة بالمال والتكنولوجيا واللوجستيات والخدمات المتقدمة. أميركا الشمالية تضيف المعرفة ورأس المال عالي القيمة. وأميركا اللاتينية وأستراليا تكشفان قوة التراكم الرأسمالي عبر الأجيال.
لكن رأس المال الحديث لا يحترم هذه الحدود.
قد يكون المصنع في أفريقيا، والمقر الإقليمي في دبي، والتمويل في لندن، والمورد في آسيا، والتكنولوجيا في أميركا الشمالية، والسوق موزعة بين ثلاث قارات.
وعندها لا يعود أمامنا «مغتربون لبنانيون ناجحون».
نصبح أمام شبكة اقتصادية موزعة عالميًا، قد يكون إنتاجها في جغرافيا، وتمويلها في أخرى، وإدارتها في ثالثة، وأسواقها في رابعة، وقرارها في خامسة.
وهذه، في تقديري، هي النقطة التي يجب أن يتغير عندها مقياسنا بالكامل.
فالسؤال الاقتصادي الأهم ليس كم يملك اللبنانيون في العالم، بل كم يستطيع الاقتصاد الذي بنوه أن يحرك من رأس المال والإنتاج والوظائف والمعرفة والأسواق والتمويل؟
الثروة تقيس الملكية.
أما القوة الاقتصادية فتقيس القدرة على الحركة والتأثير والقرار.
وما يهدد هذه القوة
وحتى لا تتحول هذه القراءة إلى نشرة إعجاب بالذات، أقول بالوضوح نفسه: هذه القوة ليست مضمونة، ولا هي في مأمن من التآكل. وأي ميزان لا يقيس مخاطره ليس ميزانًا.
أرى أربعة مصادر خطر، وأضعها بالترتيب الذي أعتقد أنه ترتيب خطورتها.
الأول، الزمن العائلي. الجيل الأول هاجر بالحاجة، والثاني بنى بالمؤسسة، والثالث والرابع وُلدا في الاقتصاد المضيف ويتعلمان لغته وأولوياته وأسواقه. وهذا ليس فقدانًا للهوية، بل تحول طبيعي في تعريفها. لكن أثره الاقتصادي واضح: كل جيل يبتعد عن بيروت درجة، تضعف الوظيفة الرابطة للشبكة، ويتحول رأس المال من الدائرة الثانية إلى الدائرة الثالثة، أي من اقتصاد لبناني المنشأ إلى رأس مال وطني في بلد آخر. الشبكات التي لم تبنِ مؤسساتها العابرة للأجيال فقدت نفسها بهذه الطريقة بالضبط، بلا أزمة واحدة تُذكر.
الثاني، تحول قواعد الملكية في الاقتصادات المضيفة. فالدول التي احتضنت هذا الاقتصاد تمضي اليوم في تعزيز المحتوى المحلي والشراكة الوطنية في قطاعات كانت مفتوحة. وأنا لا أقرأ ذلك شكوى، بل تغيرًا في قواعد اللعبة يستدعي تغيرًا في الموقع: الانتقال من الملكية الكاملة إلى الشراكة، ومن التوزيع إلى التصنيع، ومن الاستيراد إلى نقل التكنولوجيا والتدريب. من يقوم بهذا الانتقال مبكرًا يصبح شريكًا في المشروع الوطني للدولة المضيفة؛ ومن يتأخر يجد نفسه خارج القطاع الذي بناه.
الثالث، هشاشة القطاعات الوسيطة. جزء كبير من الحضور اللبناني في أفريقيا تمركز تاريخيًا في التوزيع والاستيراد والوساطة التجارية. وهذه أكثر الحلقات عرضة للإزاحة، لأن الرقمنة والتجارة المباشرة وتوسع الشركات العابرة تقصّر السلسلة وتلغي الوسيط. الحلقة التي تصمد هي التي فيها أصل صناعي أو لوجستي أو معرفي لا يمكن تجاوزه.
الرابع، المخاطر النقدية والسياسية. رأس مال يعمل بعملات إقليمية ذات ترتيبات صرف خاضعة لقرارات خارج البلدان المعنية، وفي بيئات سياسية متقلبة، يحمل خطرًا لا يظهر في ميزانية الشركة إلا يوم يقع. والتحوط منه ليس قرارًا ماليًا فقط، بل قرار توزيع جغرافي للأصول.
هذه المخاطر الأربعة لا تلغي ما سبق. لكنها تقول إن ما بُني عبر قرن ليس ريعًا دائمًا، وإن الحفاظ عليه يتطلب اليوم القدر نفسه من العمل الذي تطلبه بناؤه.
وما يعود إلى لبنان، وظيفة أخرى لرأس المال
لهذه الشبكة اتجاه آخر: جزء من الدخل الذي تنتجه يعود إلى الاقتصاد اللبناني.
وفي 2025 بلغت تحويلات العاملين الواردة إلى لبنان، وفق بيانات مصرف لبنان، نحو 6.25 مليارات دولار، مقابل نحو 6.77 مليارات في 2024، أي بتراجع يقارب 526 مليون دولار أو 7.8% في عام واحد.
وهذا التراجع، لا المستوى، هو ما يجب أن يستوقفنا.
فالمستوى يقول إن التدفق ما زال مرتفعًا. أما المنحى فيقول إن الرافعة التي اتكأ عليها الاقتصاد اللبناني طوال سنوات الأزمة بدأت تفقد جزءًا من قوتها. ومن هذا التدفق الوارد يُخصم ما يخرج من البلاد من تحويلات العاملين الأجانب فيه إلى أسرهم، ليبقى الصافي هو الرقم الذي يهم في ميزان المدفوعات.
لكنني لا أضع التحويلات في ميزان حجم الاقتصاد اللبناني في المهجر. فهي لا تقيس القوة التي بناها اللبناني في الخارج؛ بل تقيس جزءًا من الأثر المالي الذي تعيده هذه القوة إلى الداخل.
والتحويل العائلي يؤدي وظيفة اقتصادية واضحة. يدخل إلى الأسرة، ثم ينتقل عبر الغذاء والسكن والتعليم والصحة والطاقة والنقل والخدمات إلى الدورة الاقتصادية المحلية. ولذلك فهو في الوقت نفسه دعم للدخل، وسيولة، وقوة طلب داخلي.
أما رأس المال الذي يدخل إلى شركة أو مصنع أو مشروع منتج، فوظيفته مختلفة. هنا ننتقل من دعم الدخل إلى تكوين رأس المال، ومن الاستهلاك إلى بناء قدرة إنتاجية.
وهذا الفصل ضروري لأي قراءة اقتصادية جادة.
شرط العودة
وهنا يصبح لزامًا أن أقول ما لا يُقال عادة في نصوص الاغتراب.
رأس المال لا يعود إلى مكان لأنه وُلد فيه. يعود إلى مكان يستطيع أن يحسب فيه.
والحساب يحتاج إلى أربعة شروط، لا خامس لها:
قطاع مالي ومصرفي يستطيع أن يستقبل ويحوّل ويقرض ويضمن؛
وضوح في وضع الالتزامات السابقة بحيث يعرف الداخل الجديد أنه لن يُحمّل كلفة ما لم يشارك فيه؛
إطار قانوني يحمي الملكية والعقد ويحسم النزاع في مدة معقولة؛
وقدرة على إخراج الأرباح كما على إدخال رأس المال.
هذه الشروط ليست مطالب سياسية، وليست شروطًا يفرضها المغترب على وطنه. إنها المواصفات الفنية لأي بيئة استثمارية في العالم، والمغترب اللبناني يطبقها يوميًا في خمس عشرة دولة من دون أن يناقشها.
وما دامت غائبة، سيبقى المغترب يرسل تحويلًا عائليًا لأنه لا يحتاج إلى نظام مالي كي يطعم أهله، ولن يرسل رأس مال منتجًا لأنه يحتاج إلى نظام مالي كي يبني مصنعًا.
الفارق بين الاثنين ليس في نية المغترب. إنه في البنية التي تستقبله.
ولذلك فإن السؤال الذي يستحق أن يبقى في النص هو: كم استطاع لبنان أن يحول من هذه القوة المالية المتدفقة إليه إلى رأس مال منتج؟ وهو سؤال في كفاءة الاقتصاد والسياسة الاقتصادية، لا لوم للمغترب. وهو يزداد إلحاحًا كلما تراجع التدفق: فما كان يمكن تأجيله في سنوات الوفرة لا يحتمل التأجيل في سنوات التراجع.
الوزن، وما لا تقوله الأرقام بعد
ما نستطيع رؤيته حتى 2025 و2026 يكفي لإثبات وجود كتلة اقتصادية كبيرة.
في عينة محدودة جدًا من المؤسسات والعقد القابلة للقياس تظهر عشرات المليارات من الدولارات من حجم الأعمال السنوي، ومئات آلاف الوظائف، ومليارات الدولارات من الاستثمار، ومؤسسات تصل إلى عشرات الأسواق والدول.
لكن تحويل هذه الصورة إلى رقم عالمي واحد يحتاج إلى انضباط.
لا يمكن جمع ثروة مالك الشركة مع أصولها وإيراداتها وقيمتها السوقية. ولا يمكن احتساب قيمة المشاريع الهندسية كإيرادات. ولا يمكن نسبة شركة عالمية بكاملها إلى الاقتصاد اللبناني بسبب أصول مؤسسيها. ولا يمكن أخيرًا استعمال رقم يعود إلى 2017 كأنه رقم اليوم.
لذلك لا أبحث عن أكبر رقم. أبحث عن الرقم الذي يستطيع أن يصمد.
وحتى نصل إليه، أعتبر ما لدينا اليوم حدًا أدنى مرئيًا لقوة أكبر لم يكتمل قياسها بعد.
وهذا يقودني إلى النتيجة الأهم: المشكلة ليست في غياب الاقتصاد اللبناني في المهجر؛ فهو موجود ويمكن رؤية مؤسساته ورأس ماله ووظائفه وأسواقه. ما ينقصنا هو ميزان اقتصادي قادر على قراءته كوحدة مترابطة.
من الجغرافيا إلى ميزان القوة
وهنا تصبح الخريطة أداة عمل.
نبدأ بلدًا بعد بلد، لا جالية بعد جالية. ونضع أمام كل جغرافيا المقاييس الثمانية نفسها: رأس المال والأصول، المؤسسات، حجم الأعمال، الوظائف، القطاعات، الأسواق، الشبكات، ومركز الإدارة والقرار.
ثم نصنف كل حالة ضمن الدوائر الثلاث. بعدها نضيف الاتجاه المعاكس: ما يعود إلى لبنان من تحويلات عائلية، واستثمارات منتجة، وتمويل مؤسسات، ومعرفة، وعقود، ووصول إلى الأسواق. ونضيف إليها خريطة المخاطر، لأن قوة لا نعرف نقاط انكشافها قوة نجهل عمرها.
وأخيرًا نرسم الروابط بين العقد.
عندها تصبح أبيدجان عقدة إنتاج وتشغيل وتوزيع، ودبي وأبوظبي عقدتي رأس مال وإدارة وقرار، والرياض عقدة استثمار ومشاريع، وباريس ولندن وجنيف عقدًا للمال واللوجستيات والخدمات المتقدمة، ونيويورك ومونتريال للمعرفة ورأس المال عالي القيمة، وسيدني وملبورن وساو باولو ومكسيكو سيتي للتراكم الرأسمالي التاريخي.
وعندما نصل هذه العقد، يصبح بإمكاننا بناء ثلاثة مؤشرات لا رقمًا واحدًا مضللًا: حجم الاقتصاد الذي بناه اللبنانيون في الخارج، قوة الشبكة التي تربط أجزاءه، وحجم الأثر الذي يستطيع أن يولده داخل لبنان وخارجه.
هنا تحديدًا يصبح لدينا مقياس أكثر نضجًا للوزن اللبناني في الاقتصاد العالمي.
فالقوة ليست فقط كم نملك.
القوة هي كم ننتج، كم نوظف، كم ندير، إلى كم سوق نصل، ما حجم رأس المال الذي نستطيع تحريكه، وأين نملك القدرة على اتخاذ القرار.
ومن يبني هذا الميزان؟
سؤال مشروع، وأفضّل أن أجيب عنه بدل أن أتركه لغيري.
أتولاه.
أبدأ من ساحل العاج والغابون والإمارات والسعودية، بالمقاييس الثمانية نفسها والدوائر الثلاث نفسها، ومصدر أولي لكل رقم بتاريخه، وما لا يثبت يُحذف.
بلدًا بعد بلد، في هذه السلسلة.
وأعرف لمن أكتب.
أكتب لمن بنى مصنعًا في أبيدجان أو ليبرفيل وشغّل مئات العائلات أربعين سنة. ولمن يدير اليوم من دبي أسواقًا في خمس عشرة دولة. ولمن ورث في ساو باولو أو مكسيكو سيتي مؤسسة لم يعد أحد يذكر أنها بدأت بلبناني وصل بلا شيء. ولمن يوقّع في باريس أو مونتريال أو سيدني عقدًا لا يعلم أحد في بيروت أنه وُقّع.
لم يُحصَ أحد منهم، ولم يُدرج في ميزان، ولم يُسأل عنه إلا حين طُلب منه شيء.
أقول لهم: ما بنيتموه ليس حكايات شخصية تُروى في المجالس؛ إنه اقتصاد. ولستم تحويلات تصل آخر الشهر؛ أنتم عقد في شبكة، لها وزن، وقد آن أن يُقاس.
وأكتب لمن يبحث عن أين يضع ماله. فهذه الخريطة ليست وثيقة اعتزاز، بل أداة تسعير: تقول أين يوجد الأصل، وأين يُتخذ القرار، وأين الحلقة القابلة للإزاحة، وأين الشريك الذي أمضى ثلاثين سنة في سوق يريد غيره دخولها غدًا. وأكبر ما يفوت رأس المال ليس ما هو باهظ الثمن، بل ما لم يُقَس بعد.
وأكتب لمن يحكم.
فالدولة لا تحتاج أن تملك هذه القوة كي تستفيد منها؛ تحتاج أن تعرفها. ومن يجهل وزنه يفاوض به وهو لا يعرف أنه يحمله. وغيرنا رسم خرائط شبكاته منذ عقود ويستعملها في كل طاولة؛ ونحن نملك الشبكة ولا نملك خريطتها.
ولا أطلب من الدولة أن تبدأ، فالعمل بدأ. أطلب أن يصلها أولًا.
فحين نضع تحت كل عقدة أرقامها، ونحدد وظيفتها، ونقيس علاقتها بالعقد الأخرى ومخاطرها، لن نكون قد أضفنا رقمًا جديدًا إلى أرشيف الاغتراب.
سنكون قد رسمنا، للمرة الأولى، جغرافيا القوة الاقتصادية اللبنانية في العالم.
* مستشار وخبير في الشؤون الاستراتيجية والتنمية الاقتصادية
جغرافيا القوة الاقتصادية اللبنانية في العالم
المزيد من التفاصيل - اضغط هنا
بيروت تايمز جغرافيا القوة الاقتصادية اللبنانية في العالم
كانت هذه تفاصيل جغرافيا القوة الاقتصادية اللبنانية في العالم نرجوا بأن نكون قد وفقنا بإعطائك التفاصيل والمعلومات الكامله .
وننوه بأن الموضوع الأصلي قد تم نشرة ومتواجد على بيروت تايمز و قام فريق العمل في برسبي نيوز بالتاكد منه او ربما تم التعديل علية او قد يكون تم نقله بالكامل اوالاقتباس ويمكنك قراءة الموضوع من مصدره الاساسي.